物业管理行业 收并购加速整合,聚焦第二增长曲线

物业管理行业正经历深刻的结构性变革。在房地产行业从增量开发转向存量运营的大背景下,物业管理作为连接资产与人的重要服务环节,其价值被重新定义。与此收并购浪潮的加速与第二增长曲线的探索,成为行业发展的两大核心主线。
一、收并购加速:规模扩张与资源整合
过去两年,物业管理行业的收并购案例数量和交易金额均创下新高。头部企业借助资本市场的力量,通过横向并购快速扩大在管面积,抢占市场份额。从住宅物业延伸至商业、写字楼、产业园区、公建、医院、学校等多元业态,收并购不再仅追求规模数字,而是更加注重战略协同与区域密度。
并购的逻辑也在发生变化:早期以“大鱼吃小鱼”为主,如今更多是“强强联合”或产业链上下游整合。例如,物企并购电梯维保、智慧安防、社区零售等专业服务公司,旨在补足能力短板,提升综合服务壁垒。国企与民企之间的混合所有制改革也催生了新一轮整合机遇。
收并购并非没有风险。商誉减值、投后整合不力、文化冲突等问题频繁出现。成功的并购需要建立在清晰的战略规划、严谨的尽调估值以及高效的投后管理体系之上。行业集中度将进一步提升,但“规模为王”正在让位于“质量为王”。
二、聚焦第二增长曲线:从基础服务到多元增值
随着基础物业服务毛利率持续承压,单纯依靠面积扩张的增长模式难以为继。物企纷纷寻找第二增长曲线,方向主要集中在四个领域:
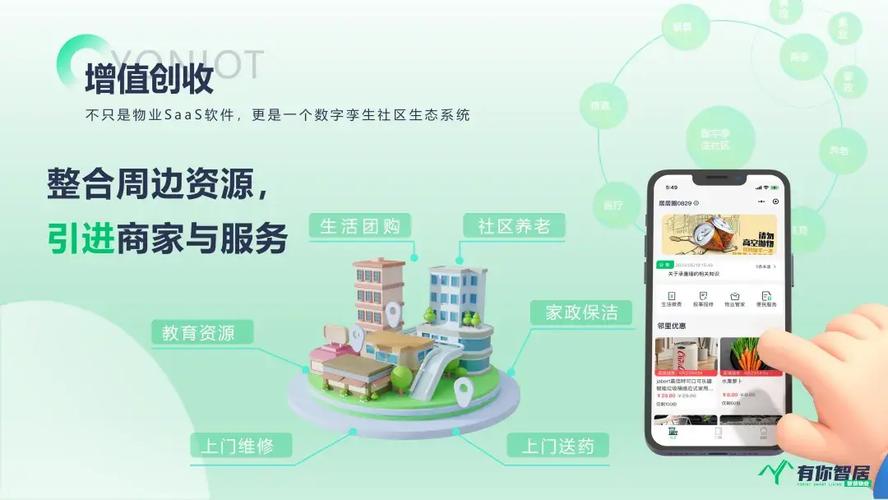
- 社区增值服务:围绕业主全生命周期需求,发展经纪、美居、零售、养老、托幼、家政等业务。其中,房屋租售(经纪)和家装美居因客单价高、转化路径短,成为许多物企的利润增长点。社区团购与零售则需要平衡SKU管理与履约成本。
- 非住宅赛道:商写物管、产业园区、城市服务等非住宅领域,因服务单价高、竞争格局相对分散,成为物企竞相布局的“新蓝海”。尤其是城市服务(环卫、绿化、市政管养等),将物业管理边界从小区围墙延伸至城市公共空间,打开了万亿级市场空间。
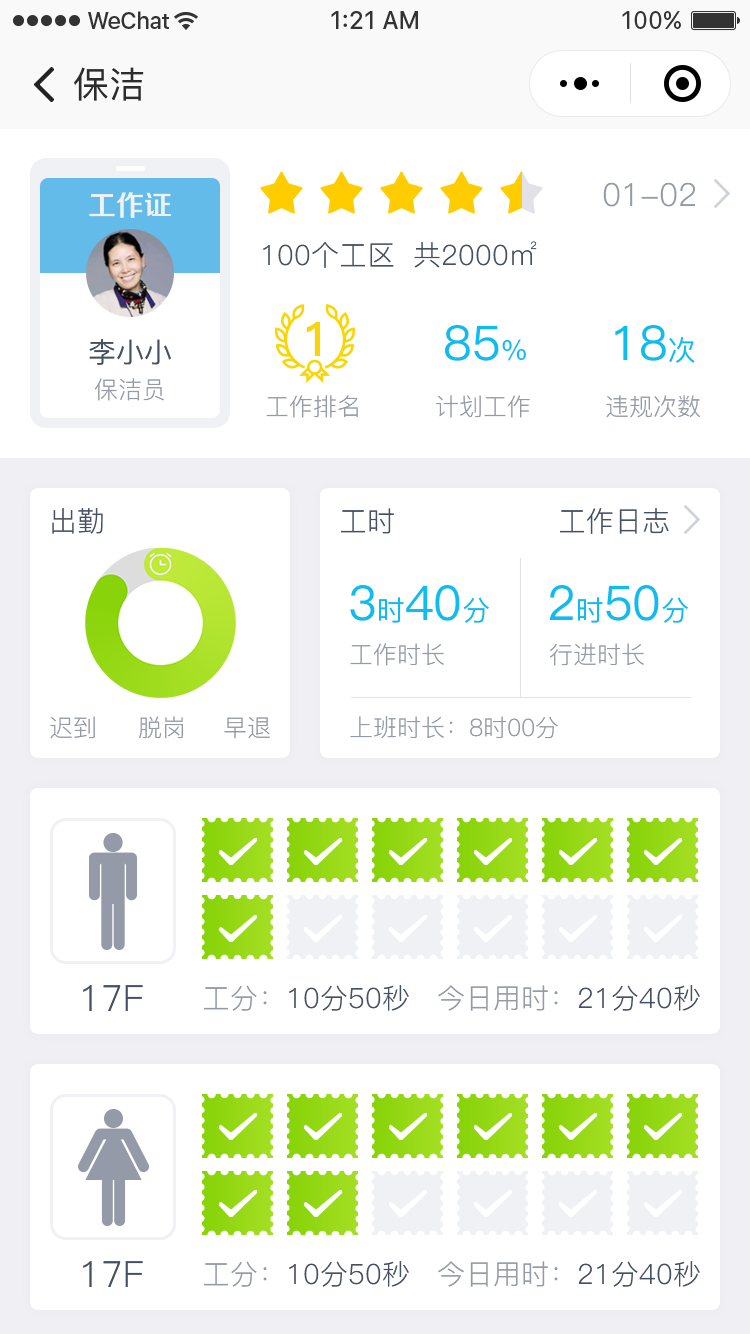
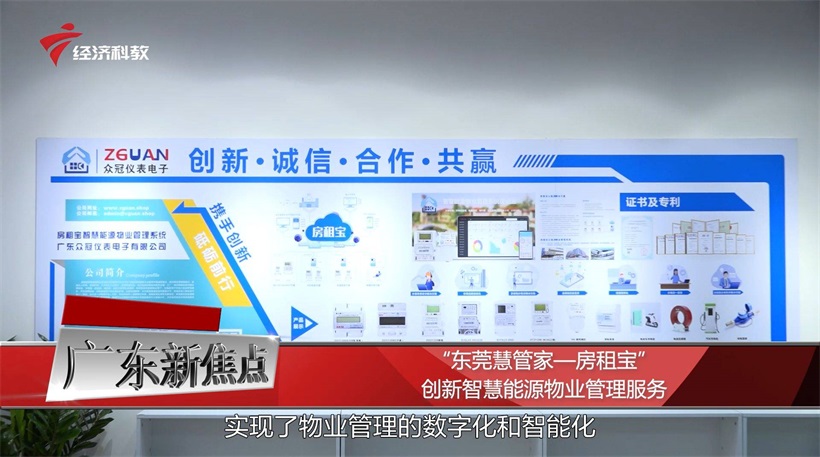
- 科技与数字化:通过IoT、AI、大数据等技术手段,实现降本增效,并对外输出智慧物业解决方案。部分头部物企已将科技板块独立运营,形成新的收入来源。科技赋能既是防守(提升效率),也是进攻(对外创收)。
- 专业服务能力外溢:将积累的安保、清洁、设备运维等专业能力向B端客户输出,甚至承接其他物企的外包服务,形成“to B”的服务业务。
三、挑战与展望
第二增长曲线的探索并非一蹴而就。多数增值服务面临毛利率波动、流量变现效率低、与主业协同不足等问题。物企需要回归服务本质,以业主信任和品质口碑为基础,选择与自身能力匹配的赛道,避免盲目多元化而对主业品牌造成伤害。
从行业趋势看,未来物业管理将呈现几个特征:第一,市场化竞争加剧,业委会、招标平台等使业权人选择权更大,倒逼物企提升服务透明度;第二,党建引领与基层治理融合,物企在社区治理中的角色愈发重要;第三,ESG理念深入,绿色物业、低碳运营成为品牌差异点;第四,收并购从规模型转向能力型,行业进入精细化整合阶段。
物业管理行业正从粗放式增长转向高质量发展。收并购驱动的集中度提升,与第二增长曲线的培育,将共同塑造行业新格局。只有那些既能守好服务底线、又能开拓增量价值的企业,才能在白热化的竞争中脱颖而出,实现长期稳健的增长。